Внутренний аудитор СТО ИНТИ S.QS.7-2024: что проверить до внешней оценки соответствия предприятия
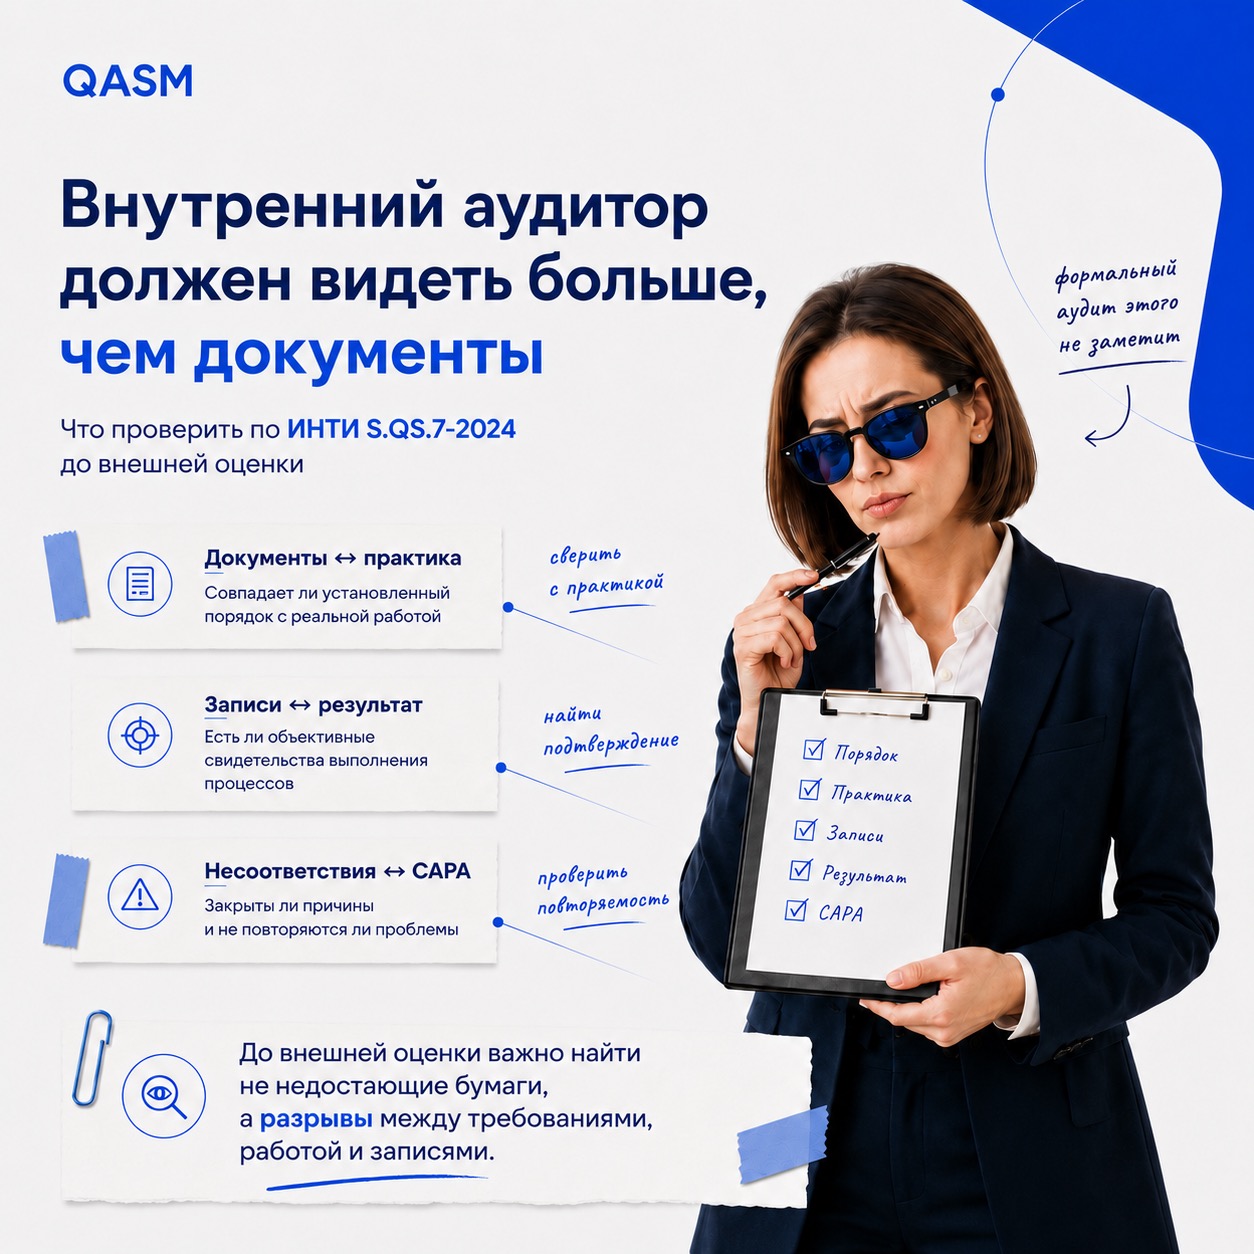
Внутренний аудит перед оценкой соответствия не должен сводиться к проверке наличия процедур и подписей в них. Его основная задача — определить, насколько фактическая деятельность предприятия соответствует требованиям СТО ИНТИ S.QS.7-2024 и установленным правилам самой организации.
Формально проведённый внутренний аудит создаёт ложное ощущение готовности. Документы могут быть оформлены, однако внешняя оценка способна выявить разрывы между процедурами, действиями сотрудников и объективными свидетельствами выполнения процессов.
Поэтому внутренним аудиторам важно проверять не отдельные папки, а всю систему: от требований заказчика и планирования производства до контроля продукции, прослеживаемости и результативности корректирующих действий.
1. Область применения СМК и взаимодействие процессов
В первую очередь необходимо сопоставить заявленную область применения системы менеджмента качества с фактической деятельностью предприятия.
Следует проверить:
2. Участие руководства и управление целями
Наличие политики в области качества и приказов о распределении ответственности само по себе не подтверждает участие руководства.
При внутреннем аудите важно проверить:
Если анализ со стороны руководства проводится только ради протокола, но не приводит к конкретным действиям, система может быть признана формальной.
3. Риски и управление изменениями
Реестр рисков не должен существовать отдельно от ежедневной работы предприятия.
Необходимо проверить:
Особое внимание следует уделить изменениям, которые были внедрены фактически, но не прошли установленное согласование и оценку последствий.
4. Компетентность сотрудников
Удостоверение или запись о прохождении обучения не всегда подтверждает способность сотрудника выполнять порученную работу.
Внутренний аудитор должен проверить:
Для этого недостаточно изучить документы. Полезно проводить интервью, наблюдать за выполнением операций и проверять понимание сотрудниками применимых требований.
5. Особо ответственные процессы
Аудит особо ответственных процессов должен включать наблюдение за их фактическим выполнением. Проверка только регламента не позволяет увидеть, как процесс выполняется в реальных производственных условиях.
6. Требования заказчика, договоры и планы качества
Требования заказчика должны быть понятны не только коммерческому подразделению, но и всем участникам выполнения заказа.
Внутреннему аудитору важно проверить:
Если подразделения работают по разным версиям информации, предприятие теряет управляемость заказа.
7. Средства измерений и испытательное оборудование
Необходимо убедиться, что средства измерений, контроля и испытаний пригодны для применения.
Проверяются:
Наличие свидетельства о поверке важно, но оно должно быть связано с конкретным оборудованием и фактическим процессом.
8. Идентификация и прослеживаемость
Система должна позволять проследить продукцию, материалы, выполненные операции и решения ответственных лиц.
Следует проверить:
9. Контроль, испытания и выпуск продукции
Перед внешней оценкой необходимо проверить, что продукция выпускается только после выполнения предусмотренных контрольных операций.
Аудитору важно установить:
10. Корректирующие действия и результаты прошлых аудитов
Закрытое несоответствие ещё не означает, что причина проблемы устранена.
Внутреннему аудитору необходимо проверить:
Формулировки «проведено обучение» или «актуализирована инструкция» недостаточны, если аналогичное несоответствие продолжает возникать.
Почему формальный внутренний аудит опасен
Поверхностная проверка позволяет получить заполненный чек-лист, но не показывает:
Такие проблемы могут быть обнаружены уже во время официальной оценки, когда времени на полноценное устранение и проверку результата значительно меньше.
Подготовка по СТО ИНТИ S.QS.7-2024 с QASM
QASM помогает с внутренним аудитом, а также проводит предварительные аудиты по требованиям ИНТИ S.QS.7-2024 и помогает:
Связаться с QASM
Телефон: +7 989 048-29-10
Сайт: https://qasm.ru
МАХ: +7 989 048-29-10
https://max.ru/u/f9LHodD0cOJ4CCPMp4ItBDV4G_ZcuFp2SP5TMs3Pdq1fXrdJorUuQ4eMRK8
Почта: qualityassistssm@mail.ru
ВКонтакте: https://vk.com/qualityassitssm
Дзен-канал: https://dzen.ru/id/6861251a3486d636d67eaf5c
Внутренний аудит перед оценкой соответствия не должен сводиться к проверке наличия процедур и подписей в них. Его основная задача — определить, насколько фактическая деятельность предприятия соответствует требованиям СТО ИНТИ S.QS.7-2024 и установленным правилам самой организации.
Формально проведённый внутренний аудит создаёт ложное ощущение готовности. Документы могут быть оформлены, однако внешняя оценка способна выявить разрывы между процедурами, действиями сотрудников и объективными свидетельствами выполнения процессов.
Поэтому внутренним аудиторам важно проверять не отдельные папки, а всю систему: от требований заказчика и планирования производства до контроля продукции, прослеживаемости и результативности корректирующих действий.
1. Область применения СМК и взаимодействие процессов
В первую очередь необходимо сопоставить заявленную область применения системы менеджмента качества с фактической деятельностью предприятия.
Следует проверить:
- какие подразделения, площадки, продукция и услуги входят в область СМК;
- определены ли все необходимые процессы;
- установлены ли их последовательность и взаимодействие;
- назначены ли владельцы процессов;
- определены ли критерии и показатели результативности;
- отражены ли реальные операции в документации предприятия.
2. Участие руководства и управление целями
Наличие политики в области качества и приказов о распределении ответственности само по себе не подтверждает участие руководства.
При внутреннем аудите важно проверить:
- установлены ли измеримые цели в области качества;
- связаны ли они с деятельностью подразделений;
- анализируются ли показатели процессов;
- рассматриваются ли риски;
- принимаются ли решения по результатам анализа СМК;
- выделяются ли ресурсы на устранение выявленных проблем;
- контролируется ли выполнение принятых решений.
Если анализ со стороны руководства проводится только ради протокола, но не приводит к конкретным действиям, система может быть признана формальной.
3. Риски и управление изменениями
Реестр рисков не должен существовать отдельно от ежедневной работы предприятия.
Необходимо проверить:
- актуальны ли выявленные риски;
- учитываются ли данные об отказах, несоответствиях и поставщиках;
- определены ли действия по снижению рисков;
- оценивается ли их результативность;
- пересматриваются ли риски после изменений;
- документируются ли изменения технологий, оборудования, материалов и требований заказчика;
- анализируется ли влияние изменений на продукцию и СМК.
Особое внимание следует уделить изменениям, которые были внедрены фактически, но не прошли установленное согласование и оценку последствий.
4. Компетентность сотрудников
Удостоверение или запись о прохождении обучения не всегда подтверждает способность сотрудника выполнять порученную работу.
Внутренний аудитор должен проверить:
- установлены ли требования к компетентности;
- соответствует ли персонал этим требованиям;
- проведена ли необходимая подготовка;
- оценена ли результативность обучения;
- понимают ли сотрудники свои обязанности и критерии результата;
- подтверждена ли компетентность участников особо ответственных процессов.
Для этого недостаточно изучить документы. Полезно проводить интервью, наблюдать за выполнением операций и проверять понимание сотрудниками применимых требований.
5. Особо ответственные процессы
Аудит особо ответственных процессов должен включать наблюдение за их фактическим выполнением. Проверка только регламента не позволяет увидеть, как процесс выполняется в реальных производственных условиях.
6. Требования заказчика, договоры и планы качества
Требования заказчика должны быть понятны не только коммерческому подразделению, но и всем участникам выполнения заказа.
Внутреннему аудитору важно проверить:
- как анализируются договоры и технические требования;
- определяются ли специальные характеристики продукции;
- передаётся ли актуальная информация в производство, закупки и контроль;
- разрабатываются ли планы качества;
- согласовываются ли изменения;
- исключено ли использование устаревших требований.
Если подразделения работают по разным версиям информации, предприятие теряет управляемость заказа.
7. Средства измерений и испытательное оборудование
Необходимо убедиться, что средства измерений, контроля и испытаний пригодны для применения.
Проверяются:
- идентификация оборудования;
- статус поверки или калибровки;
- соблюдение установленных сроков;
- условия хранения и эксплуатации;
- защита от несанкционированной регулировки;
- действия при выявлении непригодного оборудования;
- оценка достоверности ранее полученных результатов.
Наличие свидетельства о поверке важно, но оно должно быть связано с конкретным оборудованием и фактическим процессом.
8. Идентификация и прослеживаемость
Система должна позволять проследить продукцию, материалы, выполненные операции и решения ответственных лиц.
Следует проверить:
- как идентифицируются материалы и продукция;
- прослеживаются ли партии;
- фиксируется ли статус контроля;
- можно ли определить исполнителей и контролёров;
- исключено ли смешение соответствующей и несоответствующей продукции;
- сохраняются ли необходимые записи.
9. Контроль, испытания и выпуск продукции
Перед внешней оценкой необходимо проверить, что продукция выпускается только после выполнения предусмотренных контрольных операций.
Аудитору важно установить:
- используются ли актуальные методы контроля;
- определены ли критерии приемки;
- оформляются ли фактические результаты;
- идентифицированы ли лица, разрешившие выпуск;
- исключён ли выпуск без завершения обязательных проверок;
- обоснованы ли разрешения на отклонение;
- доводится ли необходимая информация до заказчика.
10. Корректирующие действия и результаты прошлых аудитов
Закрытое несоответствие ещё не означает, что причина проблемы устранена.
Внутреннему аудитору необходимо проверить:
- установлена ли первопричина несоответствия;
- соответствует ли действие масштабу риска;
- внедрены ли запланированные изменения;
- не возникли ли новые риски;
- подтверждена ли результативность;
- не повторяется ли проблема в других подразделениях;
- сохранены ли объективные свидетельства проверки.
Формулировки «проведено обучение» или «актуализирована инструкция» недостаточны, если аналогичное несоответствие продолжает возникать.
Почему формальный внутренний аудит опасен
Поверхностная проверка позволяет получить заполненный чек-лист, но не показывает:
- разрывы между подразделениями;
- неуправляемые изменения;
- неподтверждённую компетентность;
- нарушения прослеживаемости;
- слабый контроль особо ответственных процессов;
- повторяющиеся несоответствия;
- отсутствие доказательств результативности СМК.
Такие проблемы могут быть обнаружены уже во время официальной оценки, когда времени на полноценное устранение и проверку результата значительно меньше.
Подготовка по СТО ИНТИ S.QS.7-2024 с QASM
QASM помогает с внутренним аудитом, а также проводит предварительные аудиты по требованиям ИНТИ S.QS.7-2024 и помогает:
- проверить фактическое выполнение процессов;
- оценить особо ответственные процессы;
- проверить документы и объективные свидетельства;
- выявить критические разрывы;
- подготовить план корректирующих действий;
- оценить результативность устранения несоответствий;
- подготовить предприятие и сотрудников к оценке соответствия.
Связаться с QASM
Телефон: +7 989 048-29-10
Сайт: https://qasm.ru
МАХ: +7 989 048-29-10
https://max.ru/u/f9LHodD0cOJ4CCPMp4ItBDV4G_ZcuFp2SP5TMs3Pdq1fXrdJorUuQ4eMRK8
Почта: qualityassistssm@mail.ru
ВКонтакте: https://vk.com/qualityassitssm
Дзен-канал: https://dzen.ru/id/6861251a3486d636d67eaf5c